PICHINCHA BANCA MÓVIL
- 715.00Reseñas
- 3,3
- Desarrollador
- Banco Pichincha C.A.
- Lanzado
- 10 feb 2016
Capturas de pantalla
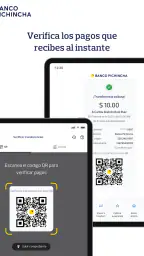
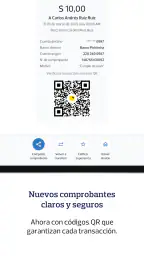
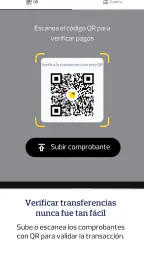
Cuando una aplicación bancaria consigue que una tarea rutinaria deje de sentirse pesada, empieza a ganarse un sitio fijo en el teléfono. Eso es lo que intenté valorar con PICHINCHA BANCA MÓVIL: no solo si sirve para entrar a la banca desde el móvil, sino si sigue resultando útil después de la primera semana, cuando desaparece la novedad y solo cuentan la rapidez, la claridad y la confianza.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Banco Pichincha C.A. Su objetivo es concentrar desde el teléfono el acceso a los productos y servicios del banco. Es gratuita, tiene clasificación PEGI 3 y requiere como mínimo un sistema operativo de la generación 10. En la práctica, eso la coloca como una herramienta pensada para clientes del banco que quieren resolver gestiones habituales sin depender siempre de un ordenador o de una oficina.
Mi impresión general es positiva, aunque no completamente entusiasta. Tiene sentido como aplicación de uso frecuente para quien ya trabaja con Banco Pichincha, especialmente si necesita consultar su relación bancaria durante el día. Sin embargo, su valor depende mucho de que el usuario tolere los pasos de seguridad, las comprobaciones y cualquier momento de fricción que pueda aparecer al acceder a información sensible. No es una app financiera universal ni pretende sustituir todas las herramientas de organización económica.
Cómo se comporta PICHINCHA BANCA MÓVIL cuando pasa la novedad
La primera semana: utilidad inmediata para el cliente del banco
Durante los primeros días, el atractivo principal es bastante concreto: tener los servicios bancarios reunidos en el móvil. Para una persona que revisa con frecuencia sus productos, la comodidad de no abrir un navegador ni buscar una oficina puede convertirse rápidamente en un hábito. El teléfono está siempre a mano, y esa cercanía cambia la forma en que uno comprueba una operación o revisa su situación antes de tomar una decisión.
La aplicación no tiene mucho sentido para alguien que no sea cliente de Banco Pichincha. Aunque se puede descargar sin pagar, su utilidad real está ligada a la relación que el usuario ya mantiene con la entidad. Esa diferencia es importante: no la recomendaría como primera opción para comparar bancos, controlar cuentas de varias entidades o aprender a gestionar un presupuesto desde cero. Para esos objetivos, una herramienta independiente de finanzas personales puede resultar más flexible.
En una primera sesión, yo dedicaría tiempo a dejar claro qué información necesito consultar con más frecuencia y qué procesos quiero evitar repetir innecesariamente. Una app bancaria se vuelve más cómoda cuando el usuario conoce su propio recorrido: entrar, revisar la información necesaria, confirmar lo que corresponda y salir. Abrirla sin un propósito concreto puede hacer que la experiencia parezca más lenta de lo que realmente es.
También conviene instalarla únicamente desde la tienda oficial del sistema y comprobar que el desarrollador mostrado sea Banco Pichincha C.A. En aplicaciones financieras, este detalle no es una formalidad. Antes de introducir credenciales, merece la pena revisar el nombre de la entidad y mantener el sistema del teléfono actualizado. Esa precaución no mejora una función concreta, pero sí forma parte de usar una banca móvil con criterio.
Un escenario cotidiano donde sí aporta valor
Imaginemos una situación sencilla: estoy a punto de realizar una compra importante y quiero revisar mi posición bancaria antes de confirmar el pago. Con el móvil puedo consultar la información necesaria en el momento, sin esperar a llegar a casa. Si además estoy organizando varios gastos del mes, esa consulta rápida me ayuda a no tomar decisiones basadas en una cifra desactualizada o en una suposición.
Otro caso práctico aparece cuando recibo una notificación de una operación que no esperaba. Tener el acceso bancario en el teléfono permite revisar el contexto con rapidez y decidir qué hacer después. La aplicación no elimina la necesidad de actuar con cuidado, pero reduce el tiempo entre la duda y la comprobación. En finanzas, esa diferencia puede ser más valiosa que una interfaz llena de opciones llamativas.
Para una persona que viaja, trabaja fuera de casa o alterna entre varios lugares, el móvil también puede ser el punto de acceso más natural. La ventaja no está en usar la aplicación muchas veces por día, sino en saber que está disponible cuando surge una necesidad puntual. Esa disponibilidad es la clase de utilidad que suele sobrevivir a la novedad.
Lo que conviene entender antes de depender de ella
Una banca móvil no debe evaluarse como una aplicación de entretenimiento. No busco que me retenga durante mucho tiempo, sino que me permita hacer lo necesario con el menor número razonable de obstáculos. Por eso, la rapidez aparente no es el único criterio. También importan la sensación de control, la forma en que presenta la información y la claridad de cada confirmación.
El acceso a productos y servicios bancarios desde un mismo lugar es útil, pero también concentra mucha responsabilidad en una sola aplicación. Si el teléfono tiene poca batería, una conexión inestable o un sistema desactualizado, la comodidad puede desaparecer justo cuando más se necesita. Mi recomendación es no convertirla en el único medio para resolver una urgencia: conviene conservar los canales oficiales alternativos y saber cómo contactar con el banco si el acceso móvil falla.
La versión actual es la 14.8.3, un dato que resulta útil al comprobar si la instalación está al día. No interpretaría el número de versión como una garantía automática de una experiencia perfecta, pero sí como una razón para evitar versiones antiguas cuando la tienda ofrezca una actualización. En una aplicación financiera, las mejoras de compatibilidad y mantenimiento tienen un peso mayor que en una app que solo se usa ocasionalmente.
El valor que conserva mes a mes
Después del primer mes, la pregunta cambia. Ya no importa tanto descubrir qué ofrece, sino si reduce pequeñas molestias de manera constante. En mi opinión, ahí está la razón más sólida para conservarla instalada: consultar la relación con el banco desde el dispositivo que ya usamos para casi todo. La utilidad se repite en momentos pequeños, no necesariamente en sesiones largas.
Una buena rutina consiste en abrirla solo cuando existe una pregunta concreta: ¿qué movimientos necesito revisar?, ¿qué producto quiero consultar?, ¿qué información debo confirmar antes de seguir? Este enfoque evita convertir la banca móvil en una fuente de comprobación compulsiva. La aplicación puede facilitar el control, pero la frecuencia saludable depende de los hábitos del usuario, no de cuántas veces permita entrar.
Para quienes llevan un control mensual, puede ser útil reservar un momento fijo para revisar la información bancaria y contrastarla con su presupuesto personal. La app aporta el acceso a los datos del banco; la interpretación y la planificación siguen siendo responsabilidad del usuario. Esta separación es importante porque una aplicación bancaria no sustituye una hoja de cálculo, una agenda de gastos o una herramienta de presupuestos cuando se necesita una visión completa de varias cuentas y obligaciones.
Su valor recurrente también depende de la confianza. Si cada acceso genera dudas sobre dónde encontrar la información o si una confirmación no resulta suficientemente clara, el usuario terminará buscando otro canal. Por el contrario, cuando la navegación se vuelve familiar, la aplicación deja de llamar la atención y pasa a cumplir una función silenciosa. Para una herramienta financiera, esa discreción es una señal positiva.
La carga de mantenimiento que suele olvidarse
Mantener una aplicación bancaria no significa solo instalarla y olvidarse. Yo revisaría de vez en cuando que el teléfono conserve espacio suficiente, que el sistema operativo sea compatible y que la aplicación no haya quedado desactualizada. También mantendría bloqueado el dispositivo con un método de seguridad fiable y evitaría introducir credenciales en teléfonos prestados o compartidos.
Hay una diferencia entre mantenimiento técnico y mantenimiento de hábitos. El primero consiste en actualizar y proteger el dispositivo. El segundo consiste en no guardar información sensible de manera descuidada, no compartir códigos y cerrar la sesión o bloquear el teléfono cuando otra persona pueda acceder a él. La aplicación puede facilitar el acceso bancario, pero no puede corregir una mala rutina de seguridad.
Otro punto práctico es revisar las notificaciones del teléfono. No todas las personas quieren que la pantalla muestre detalles financieros cuando llega un aviso. Ajustar la visibilidad de las notificaciones, siempre que el sistema lo permita, puede reducir la exposición accidental de información. Es un detalle poco visible en la descripción de cualquier banca móvil, pero tiene consecuencias reales en teléfonos familiares o de trabajo.
También recomendaría no desinstalarla impulsivamente después de un problema puntual sin entender antes qué ocurrió. Si el acceso falla, conviene distinguir entre una incidencia de conexión, un problema del dispositivo, una actualización pendiente o una dificultad con las credenciales. Reinstalar puede ser una solución en algunos casos, pero también puede obligar a repetir pasos de configuración. La mejor decisión depende de la causa, no de la frustración del momento.
De dónde nace el cansancio con el uso prolongado
La fatiga suele aparecer cuando una tarea sencilla exige demasiadas confirmaciones o cuando el usuario no sabe con claridad qué paso sigue. En una aplicación bancaria, cierta fricción es comprensible porque protege información delicada. El problema surge cuando esa protección no se comunica bien o cuando el proceso parece desproporcionado para una consulta básica.
También puede cansar la dependencia de una conexión estable. El móvil es cómodo precisamente porque se usa en movimiento, pero no todos los lugares ofrecen la misma calidad de red. Si necesito revisar algo mientras estoy fuera de casa, una interrupción puede convertir una consulta de pocos segundos en una tarea pendiente. Por eso no confiaría en la aplicación como único recurso durante una situación urgente o un viaje complicado.
La puntuación media de 3,3, acompañada por más de trescientas mil valoraciones, sugiere que la experiencia merece una mirada equilibrada y no una recomendación automática. No la tomaría como una sentencia definitiva, porque una valoración reúne teléfonos, versiones, expectativas y situaciones muy distintas. Sí la consideraría una señal para probarla personalmente y comprobar si su forma de acceso encaja con mi dispositivo y con mi manera de operar.
El cansancio también aparece cuando se espera que una app bancaria haga el trabajo de una aplicación de finanzas personales. PICHINCHA BANCA MÓVIL está orientada a la relación con Banco Pichincha, no a ofrecer una visión neutral de todas mis entidades. Si tengo cuentas repartidas en varios bancos, prefiero una solución complementaria para consolidar gastos y objetivos. Si solo necesito gestionar mi relación con este banco, añadir otra herramienta puede ser innecesario.
Comparación con las alternativas habituales
Frente a la banca desde el navegador, la aplicación gana en disponibilidad y en adaptación al uso cotidiano del teléfono. El navegador puede ser preferible en una pantalla grande, especialmente cuando necesito revisar mucha información o trabajar con varios elementos a la vez. Para una consulta puntual, en cambio, el móvil suele ser más directo y natural.
Frente a acudir a una oficina, la aplicación ahorra desplazamientos para las gestiones que se puedan resolver digitalmente. La oficina sigue teniendo valor cuando necesito orientación personal, resolver una situación compleja o hablar con alguien sobre una decisión financiera importante. No intentaría forzar una solución móvil para un problema que requiere explicación humana.
Frente a una aplicación independiente de presupuestos, la ventaja de PICHINCHA BANCA MÓVIL está en la cercanía con la información del banco, mientras que la herramienta independiente suele ofrecer una perspectiva más amplia sobre gastos, categorías y varias cuentas. No son sustitutos perfectos. Una sirve como canal bancario; la otra puede ayudar a interpretar la economía doméstica. Para muchos usuarios, la combinación tiene más sentido que elegir solo una.
Quién debería mantenerla instalada
Yo la mantendría en el teléfono si soy cliente de Banco Pichincha y consulto con cierta regularidad mis productos o servicios. También la recomendaría a quien valora resolver una comprobación desde cualquier lugar y prefiere una aplicación dedicada antes que entrar siempre mediante el navegador. En esos perfiles, la utilidad repetida justifica el espacio que ocupa y el pequeño esfuerzo de mantenerla actualizada.
La pensaría dos veces si casi nunca uso los servicios digitales del banco, si prefiero realizar todas las gestiones en persona o si necesito reunir información de varias entidades en una sola pantalla. Tampoco sería mi elección principal para aprender a presupuestar, clasificar gastos o construir un plan financiero completo. En esos casos, el navegador, la atención del banco o una herramienta especializada pueden ajustarse mejor a la necesidad concreta.
Para una persona mayor o poco acostumbrada a la banca móvil, la decisión debería basarse en la facilidad real de acceso y en la posibilidad de recibir ayuda cuando algo no se entiende. Una aplicación gratuita no elimina la curva de aprendizaje. Antes de depender de ella, probaría el recorrido con calma y dejaría claro cómo pedir asistencia por los canales oficiales del banco.
Mi veredicto después de pensar en el largo plazo
Banco Pichincha presenta una herramienta de finanzas móvil con una propuesta clara: acercar los productos y servicios de la entidad al teléfono. Su clasificación PEGI 3 y la disponibilidad gratuita la hacen sencilla de considerar, pero lo importante no es instalarla una vez, sino comprobar si encaja en la rutina bancaria real. Con más de diez millones de instalaciones, está lejos de ser una aplicación marginal, aunque la popularidad por sí sola no garantiza que funcione igual de bien para todos.
Lo que más valoro es la utilidad repetida en situaciones concretas: revisar información antes de una compra, comprobar una operación inesperada o resolver una consulta mientras estoy fuera de casa. Lo que menos me convence es la posibilidad de que la experiencia pierda agilidad cuando aparecen problemas de conexión, accesos que requieren demasiados pasos o expectativas que pertenecen más a una app de presupuesto que a una banca móvil.
Mi recomendación final es conservarla si eres cliente de Banco Pichincha y el acceso móvil forma parte de tus hábitos, pero no convertirla en tu único instrumento financiero. Úsala como canal práctico para la relación con el banco, mantén el dispositivo protegido y complementa su información con un método propio de planificación si necesitas controlar toda tu economía. Cuando pasa la novedad, su mejor argumento sigue siendo sencillo: tener a mano lo que necesitas, sin obligarte a usarla más de lo necesario.
Aspectos destacados
- Permite consultar saldos y movimientos desde cualquier lugar.
- Transferencias y pagos disponibles sin acudir a una agencia.
- Inicio de sesión con medidas de seguridad para proteger la cuenta.
- Interfaz clara
- con accesos rápidos a las operaciones frecuentes.
- Facilita el pago de servicios y tarjetas desde el celular.
Limitaciones
- Algunas funciones pueden requerir token o validaciones adicionales.
- La experiencia depende de una conexión estable a internet.
- Puede presentar interrupciones durante mantenimientos del sistema.
- No todas las gestiones bancarias están disponibles desde la app.
- Las notificaciones de movimientos podrían llegar con cierto retraso.
Preguntas frecuentes
¿Qué es Pichincha Banca Móvil y para qué sirve?
Pichincha Banca Móvil es la aplicación oficial de Banco Pichincha para gestionar productos financieros desde un teléfono Android o iPhone. Después de iniciar sesión, permite consultar saldos y movimientos, realizar transferencias, pagar servicios, revisar tarjetas y efectuar otras operaciones disponibles según el país y el tipo de cuenta. Es una alternativa práctica para evitar desplazamientos a una agencia.
¿Cómo puedo registrarme o acceder a Pichincha Banca Móvil por primera vez?
Para utilizar la aplicación normalmente necesitas ser cliente de Banco Pichincha y contar con datos de acceso habilitados para sus canales digitales. El registro puede solicitar información personal, número de identificación, datos de la cuenta, validación del dispositivo y códigos de seguridad. Es importante descargarla únicamente desde Google Play o App Store y seguir las instrucciones oficiales, sin compartir contraseñas ni códigos de verificación.
¿Qué operaciones se pueden realizar desde la aplicación?
Las funciones pueden variar según el país, la versión instalada y los productos contratados, pero generalmente Pichincha Banca Móvil permite revisar saldos, consultar movimientos, hacer transferencias, pagar facturas o servicios, administrar tarjetas y verificar información de cuentas. Algunas operaciones pueden requerir autenticación adicional, límites diarios o confirmación mediante código, huella digital o reconocimiento facial.
¿Pichincha Banca Móvil es segura para realizar operaciones bancarias?
La aplicación incorpora medidas habituales de seguridad bancaria, como acceso mediante credenciales, validación del dispositivo y opciones de autenticación biométrica cuando el teléfono las admite. Aun así, la seguridad también depende del usuario: evita conectarte a redes Wi‑Fi públicas, no instales versiones modificadas, mantén el sistema actualizado y nunca compartas claves, códigos SMS o datos de tarjetas, aunque alguien diga llamar del banco.
¿Qué puedo hacer si la aplicación no funciona o no puedo iniciar sesión?
Si Pichincha Banca Móvil presenta errores, comprueba primero que tengas conexión estable, suficiente espacio y la versión más reciente de la aplicación. También puedes reiniciar el dispositivo o revisar si existe una interrupción temporal del servicio. Si olvidaste tus credenciales o el acceso fue bloqueado, utiliza las opciones oficiales de recuperación o contacta con Banco Pichincha mediante sus canales verificados; no recurras a enlaces recibidos de desconocidos.


